Pour contester un redressement fiscal, vous disposez de 30 jours à compter de la réception de la proposition de rectification, portés à 60 jours si votre demande de prorogation parvient à l’administration avant la fin du premier délai. Trois délais suivent : 30 jours pour les recours amiables, jusqu’au 31 décembre de la deuxième année pour la réclamation après l’avis de mise en recouvrement, puis 2 mois pour saisir le tribunal. Chacun a son point de départ, son article du Livre des procédures fiscales (LPF) et une date au-delà de laquelle la porte se ferme.
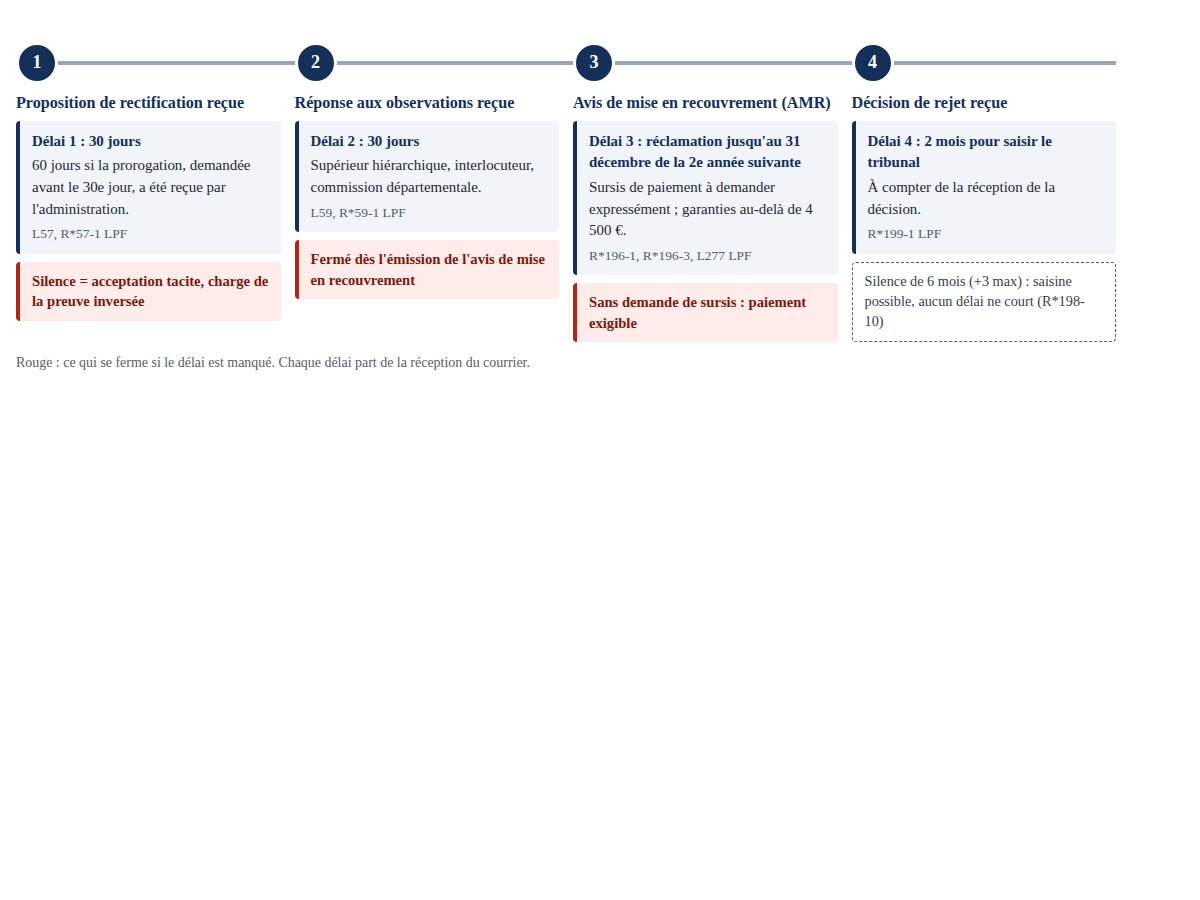
Les 4 délais pour contester un redressement fiscal, du premier courrier au tribunal
Un redressement suit une chaîne fixe : proposition de rectification, réponse à vos observations, avis de mise en recouvrement (AMR), réclamation, décision, tribunal. Chaque retard vous coûte un droit précis : la charge de la preuve, le recours hiérarchique, le sursis de paiement ou l’accès au juge.
- Proposition de rectification reçueDélai 1 : 30 jours60 jours si la prorogation, demandée avant le 30e jour, a été reçue par l’administration.L57, R*57-1 LPFSilence = acceptation tacite, charge de la preuve inversée
- Réponse aux observations reçueDélai 2 : 30 joursSupérieur hiérarchique, interlocuteur, commission départementale.L59, R*59-1 LPFFermé dès l’émission de l’avis de mise en recouvrement
- Avis de mise en recouvrement (AMR)Délai 3 : réclamation jusqu’au 31 décembre de la 2e année suivanteSursis de paiement à demander expressément ; garanties au-delà de 4 500 €.R*196-1, R*196-3, L277 LPFSans demande de sursis : paiement exigible
- Décision de rejet reçueDélai 4 : 2 mois pour saisir le tribunalÀ compter de la réception de la décision.R*199-1 LPFSilence de 6 mois (+3 max) : saisine possible, aucun délai ne court (R*198-10)
Rouge : ce qui se ferme si le délai est manqué. Chaque délai part de la réception du courrier.
| Délai | Point de départ | Durée | Texte | Trop tard quand |
|---|---|---|---|---|
| 1. Répondre à la proposition de rectification | Réception de la proposition (ou première présentation du pli) | 30 jours, 60 jours avec prorogation | L57, R*57-1 LPF | Aucune observation reçue au 30e jour (ou au 60e) : acceptation tacite |
| 2. Recours hiérarchique, interlocuteur, commission | Réception de la réponse aux observations du contribuable | 30 jours | L59, R*59-1 LPF, charte du contribuable vérifié | Après le 30e jour, ou une fois l’AMR émis |
| 3. Réclamation contentieuse + sursis | Notification de l’AMR | Jusqu’au 31 décembre de la 2e année suivante | R*196-1, R*196-3, L277 LPF | 1er janvier de la 3e année ; sans demande expresse, aucun sursis |
| 4. Saisir le tribunal | Réception de la décision de rejet | 2 mois | R*198-10, R*199-1 LPF | 2 mois et un jour après un rejet notifié avec les voies de recours |
La frise ci-dessous place ces quatre délais sur une même ligne de temps, avec les trois points de bascule : le silence qui vaut acceptation, l’émission de l’AMR et la décision de rejet.
Délai 1 : 30 jours pour répondre à la proposition de rectification
La proposition de rectification produit trois effets dès sa réception : elle interrompt la prescription (article L189 LPF), elle ouvre votre délai de réponse et elle fixe le plafond de l’imposition. L’administration ne peut plus, sans nouvelle proposition, vous réclamer davantage que ce qu’elle y chiffre. L’article L57 l’oblige à motiver chaque chef de rectification : le texte légal appliqué, les faits retenus, le calcul.
Calculez vos dates butoirs
Le calcul ne remplace pas la lecture du courrier reçu : vérifiez la date de première présentation sur l’avis de passage.
Le point de départ : la réception, pas la date du courrier
L’article R*57-1 LPF fait courir les 30 jours « à compter de la réception de la proposition ». Une proposition datée du 10 février et reçue le 16 février ouvre un délai qui expire le 18 mars. Un pli recommandé avisé mais non retiré est réputé reçu à la date de sa première présentation : laisser le courrier à La Poste ne décale rien.
La prorogation de 30 jours : demandée tôt, reçue à temps
L’article L57 alinéa 2 accorde 30 jours de plus « sur demande du contribuable reçue par l’administration avant l’expiration du délai ». Le mot qui compte est reçue : une lettre postée le 29e jour et arrivée le 32e ne proroge rien. Envoyez la demande dans la première semaine, en recommandé avec accusé de réception ou par la messagerie sécurisée d’impots.gouv.fr. La prorogation est de droit. Le délai total passe alors à 60 jours depuis la réception de la proposition, et non à 30 jours comptés depuis la demande.
Une demande de prorogation, ou une demande de copie des pièces, n’est pas une observation. Si rien d’autre ne parvient au service avant le 60e jour, le BOFiP (BOI-CF-IOR-10-50-20, § 90) traite le dossier comme une acceptation tacite de toutes les rectifications.
Ce que doit contenir la réponse
Aucune forme légale n’est imposée : des observations orales sont recevables. Écrivez-les quand même, signées par vous ou par votre mandataire, pour fixer la date et le contenu du désaccord.
- Les références de la proposition, sa date et sa date de réception.
- Pour chaque chef de rectification, une position claire : accepté ou contesté. Un désaccord exprimé sur une partie seulement vaut acceptation du reste.
- Les arguments de fond : texte applicable, faits, chiffrage alternatif, avec pièces numérotées.
- Les arguments de procédure : motivation insuffisante (L57), vérification d’une PME prolongée au-delà de 3 mois (L52), absence de débat oral et contradictoire, documents emportés sans accord.
- La demande de saisine de la commission départementale si le désaccord porte sur des faits, et la demande d’entretien avec le vérificateur.
Le silence vaut acceptation tacite : ce qu’il coûte vraiment
Sans réponse dans le délai, la procédure contradictoire s’arrête et l’impôt est mis en recouvrement. La réclamation reste ouverte après l’AMR, mais vous perdez l’avantage décisif : en procédure contradictoire, la charge de la preuve pèse sur l’administration (article L192 LPF). Après une acceptation tacite, c’est à vous de démontrer que l’imposition est excessive, sans commission départementale ni recours hiérarchique.
Ce que fait un avocat fiscaliste à ce stade : il envoie la prorogation le jour même. Il cherche dans la proposition les vices de procédure qui font tomber un chef entier. Il répond sur le fond et sur la forme : un chiffrage non contredit pèse ensuite sur tout le dossier.
Délai 2 : 30 jours pour les recours amiables après la réponse de l’administration
Vos observations obligent le vérificateur à vous répondre par écrit et de façon motivée (L57). Cette « réponse aux observations du contribuable » ouvre un deuxième délai de 30 jours, pendant lequel trois voies amiables sont ouvertes. Aucune n’est obligatoire ; toutes ferment à l’émission de l’AMR.
Supérieur hiérarchique, puis interlocuteur départemental
La charte des droits et obligations du contribuable vérifié (version 2023) fixe la saisine du supérieur hiérarchique du vérificateur à 30 jours à compter de la réception de la réponse aux observations. Une demande envoyée dès la proposition de rectification est prématurée (CE, 10 mars 2023, n° 464123). Si le désaccord persiste, l’interlocuteur départemental ou régional se saisit dans les 30 jours suivant la réception du compte rendu du premier entretien. Le Conseil d’État qualifie ce recours de garantie substantielle : une mise en recouvrement qui en prive le contribuable est irrégulière (CE, 7 novembre 2018, n° 406365).
Le recours hiérarchique suspend la mise en recouvrement jusqu’à la réponse, sauf si la prescription menace (BOI-CF-PGR-30-10). Il ne suspend ni le délai de réclamation ni le paiement d’un AMR déjà émis. En contrôle sur pièces, il n’existe pas d’interlocuteur : seul le supérieur hiérarchique peut être saisi.
La commission départementale : sur les faits, pas sur le droit
La commission départementale des impôts directs et des taxes sur le chiffre d’affaires (ou la commission de conciliation pour les droits d’enregistrement) se saisit dans les 30 jours de la réception de la réponse aux observations (L59, R*59-1). Elle tranche des questions de fait : montant d’un bénéfice, valeur vénale d’un bien, caractère normal d’une rémunération. Elle ne se prononce pas sur l’interprétation d’un texte. Son avis est consultatif, et la charge de la preuve reste à l’administration quel que soit cet avis, sauf comptabilité gravement irrégulière ou imposition d’office.
Notre conseil : avant de signer une transaction (article L247 LPF), chiffrez ce qu’elle vous retire. L’administration réduit les majorations de 40 % ou 80 % ; vous renoncez en échange à toute réclamation sur les droits. Signée et exécutée, elle ferme définitivement le dossier.
Ce que fait un avocat à ce stade : il choisit la voie selon le litige, la commission pour les faits, la hiérarchie pour le droit. Il prépare l’entretien par un mémo écrit versé au dossier et négocie la transaction en connaissant ce que le contentieux rapporterait.
Délai 3 : la réclamation après l’avis de mise en recouvrement, avec sursis de paiement
L’AMR rend l’impôt exigible. Le tribunal reste fermé tant que vous n’avez pas déposé une réclamation contentieuse préalable auprès du service des impôts : sans elle, toute requête est irrecevable (R*190-1).
Jusqu’au 31 décembre de la deuxième année
L’article R*196-1 vous laisse jusqu’au 31 décembre de la deuxième année suivant la notification de l’AMR. Un AMR notifié le 15 octobre 2026 se conteste jusqu’au 31 décembre 2028. Pour les impôts directs locaux (taxe foncière), le délai tombe au 31 décembre de l’année suivante (R*196-2). Après une procédure de rectification, l’article R*196-3 vous accorde en plus un délai égal à celui dont disposait l’administration : 3 ans pour l’impôt sur le revenu (L169), et le délai le plus long des deux s’applique.
Le contenu, à peine d’irrecevabilité
L’article R*197-3 exige quatre éléments : l’imposition contestée (avec la copie de l’AMR), un exposé sommaire des moyens, les conclusions chiffrées et votre signature. Envoyez-la en recommandé ou par la messagerie sécurisée, au service des impôts des particuliers (SIP) ou des entreprises (SIE) indiqué sur l’avis. Le modèle ci-dessous contient la demande de prorogation et la trame de réclamation avec sursis.
Le sursis de paiement : demandé expressément, garanti au-delà de 4 500 €
Une réclamation ne suspend pas le paiement. L’article L277 LPF suspend l’exigibilité jusqu’à la décision définitive à deux conditions : une demande expresse de sursis dans la réclamation et le montant ou les bases du dégrèvement attendu. Au-delà de 4 500 € de droits contestés, le comptable public exige des garanties (R*277-1) : caution bancaire, hypothèque, nantissement, consignation. S’il les refuse, vous avez 15 jours pour saisir le juge du référé fiscal (L279).
Le sursis gèle les poursuites, pas l’intérêt de retard de 0,20 % par mois (article 1727 du CGI) sur les droits finalement dus. Une somme payée puis dégrevée vous revient avec des intérêts moratoires (L208).
Droit fiscalContrôle fiscal d’un particulier : les 5 étapes, et les 30 jours à ne pas raterCe que fait un avocat à ce stade : il chiffre les conclusions dont dépend le sursis. Il négocie les garanties avec le comptable et saisit le juge des référés si la négociation échoue.
Délai 4 : 2 mois pour saisir le tribunal après un rejet
L’administration dispose de 6 mois pour statuer sur la réclamation, prolongeables de 3 mois au plus si elle vous en avise (R*198-10). Son rejet, total ou partiel, est motivé. À partir de sa réception, l’article R*199-1 vous donne 2 mois pour saisir le tribunal. Un rejet partiel fait courir le délai sur la partie rejetée : passé 2 mois, ce reliquat est définitif.
Le silence de 6 mois n’est pas une victoire
Le silence de l’administration ne vaut pas acceptation de la réclamation (BOI-CTX-PREA-10-80). Il vous autorise à saisir le tribunal dès le premier jour du 7e mois. Aucun délai ne court tant qu’une décision expresse ne vous a pas été notifiée (CE, 8 février 2019, n° 406555). La jurisprudence Czabaj, qui limite à un an certains recours, ne s’applique pas à ce rejet implicite.
Exception à retenir : une décision de rejet expresse qui ne mentionne pas les voies et délais de recours ne fait pas courir les 2 mois. Le Conseil d’État (avis du 21 octobre 2020) limite alors le recours à un an à compter du jour où vous en avez eu connaissance.
Tribunal administratif ou tribunal judiciaire
L’impôt sur le revenu, l’impôt sur les sociétés et la TVA relèvent du tribunal administratif, sans avocat obligatoire en première instance. Les droits d’enregistrement, les droits de succession et l’impôt sur la fortune immobilière relèvent du tribunal judiciaire (L199). Devant le juge, vous pouvez soulever des moyens nouveaux jusqu’à la clôture de l’instruction, dans la limite du dégrèvement demandé dans la réclamation (L199 C). Le jugement se conteste en 2 mois devant la cour administrative d’appel, où le ministère d’avocat est obligatoire.
Ce que fait un avocat à ce stade : il dépose la requête dans les 2 mois, ajoute les moyens que la réclamation n’avait pas soulevés et maintient le sursis pendant l’instance.
Cas pratique : un redressement de 18 400 € suivi date par date
Un dirigeant de SARL reçoit le 16 février 2026 une proposition de rectification de 18 400 € de droits sur un revenu distribué. Voici les dates qui comptent, et ce qui se passe s’il en manque une.
| Acte | Date | Dernier jour utile | Si le délai est dépassé |
|---|---|---|---|
| Réception de la proposition | 16 février 2026 | 18 mars 2026 (30 jours) | Acceptation tacite |
| Demande de prorogation reçue | 23 février 2026 | 17 avril 2026 (60 jours) | Acceptation tacite, charge de la preuve inversée |
| Réponse aux observations reçue | 26 mai 2026 | 25 juin 2026 : hiérarchie et commission | Recours amiables perdus |
| AMR notifié | 15 octobre 2026 | 31 décembre 2028 : réclamation | Imposition définitive |
| Réclamation avec sursis déposée | 4 novembre 2026 | Garantie à fournir : 18 400 € > 4 500 € | Poursuites du comptable |
| Rejet reçu | 15 avril 2027 | 15 juin 2027 : tribunal administratif | Rejet définitif |
Trois erreurs ferment une porte dans ce calendrier. Envoyer la prorogation le 17 mars : reçue le 19, elle arrive hors délai. Demander le supérieur hiérarchique en juillet : le 25 juin est passé, et une fois l’AMR émis le 15 octobre, ce recours n’existe plus. Déposer la réclamation sans demande de sursis : le comptable engage le recouvrement forcé des 18 400 € et des intérêts, même si le dossier se gagne deux ans plus tard. Le calculateur placé sous le délai 1 recalcule ces dates à partir de votre propre date de réception.